

 HOME
'타나민·뉴마코' 주력 제품 성장세 견인…동아에스티 코프로모션 시너지 본격화
자사주 128만주 이익소각 단행…적극적 주주환원 정책으로 주주가치 제고
미국 자회사 3곳 앞세워 '펫 헬스케어' 정조준…개량신약 글로벌 임상 채비
 기자가 쓴 기사 더보기


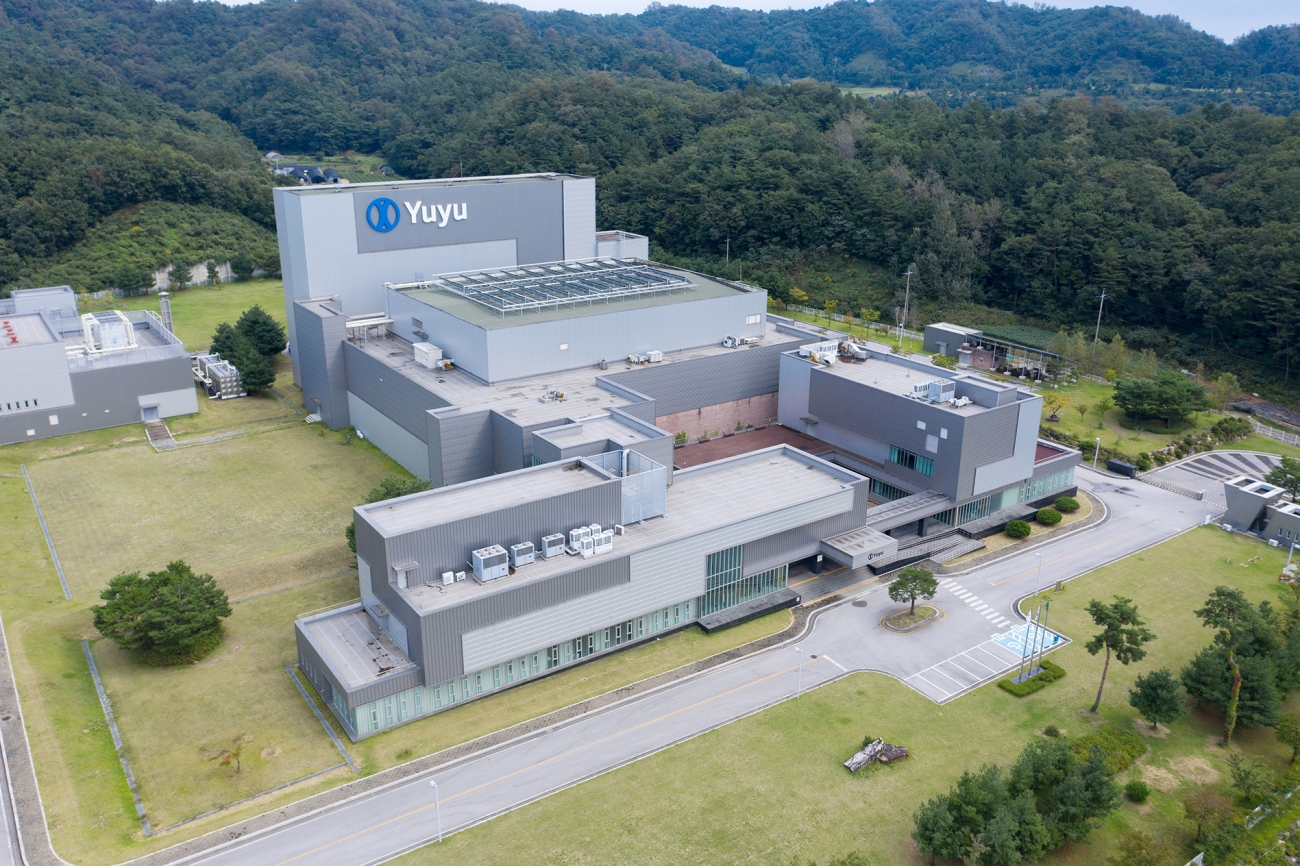
유유제약이 주력 전문의약품의 견고한 성장세와 비용 효율화에 힘입어 올해 3분기 뚜렷한 수익성 개선을 입증했다.
본업인 의약품 부문의 안정적 매출 창출은 물론, 자사주 전량 소각을 통한 주주환원과 미국 펫 헬스케어 시장 진출이라는 미래 성장동력까지 확보하며 기업가치 재평가의 기틀을 마련했다는 평가다.
유유제약이 공시를 통해 발표한 3분기 분기보고서에 따르면, 당해 연도 3분기 누적 연결기준 매출액은 1092억 1985만원으로 전년동기(1065억 4533만원) 대비 약 2.5% 증가했다.
영업이익은 115억 7607만원을 기록해 전년 동기 111억 4825만원 대비 약 3.8% 성장했다. 특히 당기순이익은 93억 8186만원을 달성, 전년동기(79억 1065만원) 대비 18.6% 대폭 급증하며 내실 있는 성장을 증명했다.
사업 부문별 실적을 살펴보면, 지배기업인 유유제약 본사가 이끄는 의약품 부문 매출이 815억 8723만원을 기록하며 전체 외형을 이끌었다.
해당 부문의 누적 영업이익은 132억 5238만원, 당기순이익은 109억 1747만원으로 집계됐다. 종속회사인 유유헬스케어(건강기능식품 제조 및 판매)는 매출 238억 8325만원과 영업이익 2억 4600만 원을, 유유메디컬스(의료기기 판매)는 매출 39억 3216만원을 각각 기록했다.
의약품 주력 품목의 선전도 눈에 띈다. 고지혈증 치료제 '뉴마코' 등이 포함된 연질캡슐 부문은 3분기 누적 390억 7500만원의 매출을 올리며 전체 의약품 매출의 35.78%를 차지했다.
혈액순환 개선제 '타나민'을 필두로 한 코팅정 부문 역시 302억 6900만원(27.71%)을 기록하며 핵심 캐시카우 역할을 톡톡히 했다.
유유제약은 지난 2024년 3월 동아에스티와 타나민에 대한 국내 공동판매 및 유통(CO-PROMOTION AND DISTRIBUTION) 계약을 체결해 영업망을 대폭 강화한 바 있다.
총계약금액 1215억 5607만원 규모(최소구매수량 70%)의 해당 계약을 바탕으로 양사 간 시너지가 본격적인 궤도에 오르며 안정적인 매출처를 확보한 것으로 분석된다.
유유제약은 양호한 현금흐름을 바탕으로 주주가치 제고에도 적극적으로 나섰다.
회사는 올해 6월 15일 자사주 보통주 128만 4889주와 2우선주 2600주를 이익소각 방식으로 전량 소각 처리했다. 소각 금액은 보통주 77억 8167만원, 2우선주 670만원 규모다.
앞서 2025년 4월부터 7월까지 약 20억원 규모의 자사주 취득을 99.89% 이행 완료한 데 이어 실제 소각까지 단행함으로써, 주식 수 감소를 통한 실질적인 주당순이익(EPS) 상승과 주주환원 의지를 시장에 확실히 각인시켰다.
기존 의약품 사업을 넘어선 신성장 동력 확보 작업도 속도를 내고 있다.
유유제약은 반려동물 시장의 급격한 성장에 발맞춰 2025년 3월 정기주주총회를 통해 '동물의약품 등의 제조, 판매업'을 정관상 사업목적에 정식 추가했다.
이어 같은 해 7월, 미국에 투자회사 'YUYU VENTURES LLC(지분율 100%)'를 설립하고, 그 산하에 동물신약 연구기업 'YUYU BIO INC'와 동물건강기능식품 판매기업 'MERVYNS PETCARE INC'를 잇달아 출범시키며 글로벌 펫 헬스케어 시장 진출을 위한 수직계열화를 완성했다.
아직 초기 투자 단계로 3분기 기준 해당 법인들에서 일부 영업손실이 발생하고 있으나, 글로벌 시장의 지속적인 성장에 발맞춰 중장기적인 고부가가치 창출을 노린다는 복안이다.
핵심 R&D 파이프라인의 글로벌 진출도 가시권에 들었다. 전립선 비대증 치료제인 개량신약 'YY-DUT(두타스테리드)' 프로젝트는 오리지널 제품 대비 크기를 3분의 1로 대폭 축소하고 제형을 변경해 환자의 복용 편의성을 극대화한 것이 특징이다. 또한 두타스테리드와 탐수로신을 결합해 두 가지 작용기전을 동시에 갖춘 복합제 'YY-DUT-Tam' 역시 함께 개발 중이다. 2024년 기준 45억달러 규모로 추산되는 거대 글로벌 시장을 겨냥해, 현재 두 품목 모두 미국 및 유럽 시장에서 생물학적 동등성 시험 진입을 차질 없이 준비하고 있다.
유유제약 박노용 대표이사는 “안정적 캐시카우 사업을 기반으로 원가경쟁력 확보, 신규 성장동력 반려동물사업, 위수탁사업 성장 가능성, 지속적 주주 환원 정책이 결합된 중장기 배당 성장주라는 점을 주식시장에 지속적으로 어필할 계획이다.”고 밝혔다.
유유제약은 탄탄한 기존 전문의약품 사업의 이익 창출력을 기반으로 주주환원, 글로벌 펫 헬스케어, 그리고 신약 R&D 투자를 안정적으로 병행하고 있다. 성공적으로 입증한 수익성 개선 기조와 더불어 글로벌 시장에서의 신사업 성과가 향후 유유제약의 퀀텀점프를 이끌 핵심 동력이 될 것으로 전망된다.


| 인기기사 | 더보기 + |
-
1 제약·바이오 ESG 성적표, '서류' 넘어 '실천'이 갈랐다… 양극화 해소 과제 -
2 지아이이노베이션,일본 '마루호'사서 'GI-301' 기술료 수령 -
3 [바이오유럽] 사노피 “임상 단계보다 중요한 건 기술력…기술이전·투자·M&A 강화" -
4 산업부, ‘AI∙마이크로바이옴 기반 역노화 치료제’ 도전 -
5 제7회 희귀유전질환 심포지엄 성료…"희귀질환 치료제 연구는 계속된다" -
6 JW중외제약 “Jwave, 신약 리드 발굴·최적화 75% 단축”…AWS 연구 혁신 가속 -
7 큐로셀,'림카토' 거대 B세포 림프종 임상1/2상 IND 변경 신청 -
8 올릭스, 바이오 유럽서 비만치료제 개발 동향 확인…지방조직 표적 RNAi 연구 확대 -
9 "조사받은 병원 95% 피해?"…건보공단, 의협 주장에 정면 반박 -
10 코아스템켐온, 뉴로나타-알 미국 허가 전략 구체화…FDA와 3b상 방향 합의
| 인터뷰 | 더보기 + |
| PEOPLE | 더보기 + |
| 컬쳐/클래시그널 | 더보기 + |
|
서울시 서초구 서초대로 115 정다운빌딩 4층 TEL : 02-3270-0114 FAX : 02-3270-0189 E-mail : webmaster@yakup.com |
발행일 : 1954. 03. 29 등록일 : 2016. 05. 02 대표이사 : 함태원 발행 · 편집인 : 함태원 등록번호 : 서울,아04071 |
사업자등록번호 : 106-81-10940 통신사업자신고번호 : 제2022-서울서초-2586호 청소년보호책임자 : 이종운
Copyright © Yakup.com All rights reserved.
|
- 김홍식 기자 kimhs423@yakup.com
- 입력 2026.11.17 08:58
유유제약이 주력 전문의약품의 견고한 성장세와 비용 효율화에 힘입어 올해 3분기 뚜렷한 수익성 개선을 입증했다.
본업인 의약품 부문의 안정적 매출 창출은 물론, 자사주 전량 소각을 통한 주주환원과 미국 펫 헬스케어 시장 진출이라는 미래 성장동력까지 확보하며 기업가치 재평가의 기틀을 마련했다는 평가다.
유유제약이 공시를 통해 발표한 3분기 분기보고서에 따르면, 당해 연도 3분기 누적 연결기준 매출액은 1092억 1985만원으로 전년동기(1065억 4533만원) 대비 약 2.5% 증가했다.
영업이익은 115억 7607만원을 기록해 전년 동기 111억 4825만원 대비 약 3.8% 성장했다. 특히 당기순이익은 93억 8186만원을 달성, 전년동기(79억 1065만원) 대비 18.6% 대폭 급증하며 내실 있는 성장을 증명했다.
사업 부문별 실적을 살펴보면, 지배기업인 유유제약 본사가 이끄는 의약품 부문 매출이 815억 8723만원을 기록하며 전체 외형을 이끌었다.
해당 부문의 누적 영업이익은 132억 5238만원, 당기순이익은 109억 1747만원으로 집계됐다. 종속회사인 유유헬스케어(건강기능식품 제조 및 판매)는 매출 238억 8325만원과 영업이익 2억 4600만 원을, 유유메디컬스(의료기기 판매)는 매출 39억 3216만원을 각각 기록했다.
의약품 주력 품목의 선전도 눈에 띈다. 고지혈증 치료제 '뉴마코' 등이 포함된 연질캡슐 부문은 3분기 누적 390억 7500만원의 매출을 올리며 전체 의약품 매출의 35.78%를 차지했다.
혈액순환 개선제 '타나민'을 필두로 한 코팅정 부문 역시 302억 6900만원(27.71%)을 기록하며 핵심 캐시카우 역할을 톡톡히 했다.
유유제약은 지난 2024년 3월 동아에스티와 타나민에 대한 국내 공동판매 및 유통(CO-PROMOTION AND DISTRIBUTION) 계약을 체결해 영업망을 대폭 강화한 바 있다.
총계약금액 1215억 5607만원 규모(최소구매수량 70%)의 해당 계약을 바탕으로 양사 간 시너지가 본격적인 궤도에 오르며 안정적인 매출처를 확보한 것으로 분석된다.
유유제약은 양호한 현금흐름을 바탕으로 주주가치 제고에도 적극적으로 나섰다.
회사는 올해 6월 15일 자사주 보통주 128만 4889주와 2우선주 2600주를 이익소각 방식으로 전량 소각 처리했다. 소각 금액은 보통주 77억 8167만원, 2우선주 670만원 규모다.
앞서 2025년 4월부터 7월까지 약 20억원 규모의 자사주 취득을 99.89% 이행 완료한 데 이어 실제 소각까지 단행함으로써, 주식 수 감소를 통한 실질적인 주당순이익(EPS) 상승과 주주환원 의지를 시장에 확실히 각인시켰다.
기존 의약품 사업을 넘어선 신성장 동력 확보 작업도 속도를 내고 있다.
유유제약은 반려동물 시장의 급격한 성장에 발맞춰 2025년 3월 정기주주총회를 통해 '동물의약품 등의 제조, 판매업'을 정관상 사업목적에 정식 추가했다.
이어 같은 해 7월, 미국에 투자회사 'YUYU VENTURES LLC(지분율 100%)'를 설립하고, 그 산하에 동물신약 연구기업 'YUYU BIO INC'와 동물건강기능식품 판매기업 'MERVYNS PETCARE INC'를 잇달아 출범시키며 글로벌 펫 헬스케어 시장 진출을 위한 수직계열화를 완성했다.
아직 초기 투자 단계로 3분기 기준 해당 법인들에서 일부 영업손실이 발생하고 있으나, 글로벌 시장의 지속적인 성장에 발맞춰 중장기적인 고부가가치 창출을 노린다는 복안이다.
핵심 R&D 파이프라인의 글로벌 진출도 가시권에 들었다. 전립선 비대증 치료제인 개량신약 'YY-DUT(두타스테리드)' 프로젝트는 오리지널 제품 대비 크기를 3분의 1로 대폭 축소하고 제형을 변경해 환자의 복용 편의성을 극대화한 것이 특징이다. 또한 두타스테리드와 탐수로신을 결합해 두 가지 작용기전을 동시에 갖춘 복합제 'YY-DUT-Tam' 역시 함께 개발 중이다. 2024년 기준 45억달러 규모로 추산되는 거대 글로벌 시장을 겨냥해, 현재 두 품목 모두 미국 및 유럽 시장에서 생물학적 동등성 시험 진입을 차질 없이 준비하고 있다.
유유제약 박노용 대표이사는 “안정적 캐시카우 사업을 기반으로 원가경쟁력 확보, 신규 성장동력 반려동물사업, 위수탁사업 성장 가능성, 지속적 주주 환원 정책이 결합된 중장기 배당 성장주라는 점을 주식시장에 지속적으로 어필할 계획이다.”고 밝혔다.
유유제약은 탄탄한 기존 전문의약품 사업의 이익 창출력을 기반으로 주주환원, 글로벌 펫 헬스케어, 그리고 신약 R&D 투자를 안정적으로 병행하고 있다. 성공적으로 입증한 수익성 개선 기조와 더불어 글로벌 시장에서의 신사업 성과가 향후 유유제약의 퀀텀점프를 이끌 핵심 동력이 될 것으로 전망된다.
무단 전재·복사·배포 등을 금지합니다.