

 HOME
OTC 부문 27.2% 깜짝 성장으로 박카스 단일 의존도 탈피
비티젠·용마로지스 등 자회사별 엇갈린 수익성 방어는 향후 과제
 기자가 쓴 기사 더보기


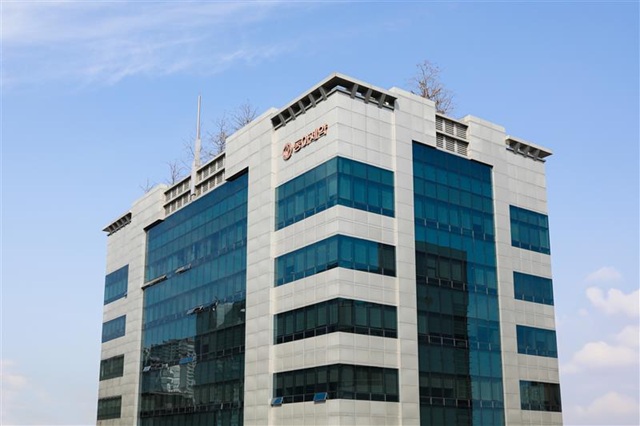
동아제약(구, 동아쏘시오홀딩스)이 주력 사업인 일반의약품(OTC) 부문의 폭발적인 성장과 물류 계열사의 견고한 물동량 증가에 힘입어 올 3분기 두 자릿수 매출 성장을 일궈냈다. 다만, 계열사별 수익성이 엇갈리며 전사 영업이익 증가폭은 다소 제한적인 모습을 보였다.
27일 발표된 동아제약 연결 기준 실적 요약에 따르면, 2026년 3분기(7~9월) 매출은 전년 동기 대비 12.7% 증가한 4310억원을 기록했다. 같은 기간 영업이익은 351억원으로 전년(333억원) 대비 5.4% 증가했다.
올해 3분기까지의 누적 실적(1~9월) 역시 매출 1조 1944억원(+12.9%), 영업이익 932억원(+13.9%)을 기록하며 흔들림 없는 우상향 기조를 입증했다. 이러한 호실적의 배경에는 그룹의 캐시카우 역할을 하는 헬스케어 전문회사 ‘동아제약’과 물류 전문회사 ‘용마로지스’의 외형 확대가 자리 잡고 있다.
가장 돋보이는 성과를 낸 곳은 핵심 계열사인 동아제약이다. 3분기 매출 2270억원(+13.4%), 영업이익 289억원(+1.4%)을 달성하며 그룹 전체의 성장을 견인했다.
주목할 만한 점은 매출 구조의 다변화다. 오랜 기간 절대적인 비중을 차지했던 박카스 사업부문이 888억원으로 2.5%의 안정적 성장에 머문 반면, 일반의약품(OTC) 사업부문은 전년 동기 대비 무려 27.2% 급증한 726억원의 매출을 올렸다. 건강기능식품(HTC) 부문 역시 482억원(+2.0%)으로 힘을 보탰다.
이는 동아제약이 특정 품목에 대한 의존도를 낮추고, 일반약 시장에서 강력한 브랜드 지배력을 확보하며 포트폴리오 다각화에 성공했음을 시사한다. 누적 매출(6432억원, +16.6%)과 누적 영업이익(797억원, +15.1%) 모두 두 자릿수 성장을 기록하며 완벽한 캐시카우 역할을 수행하고 있다.
자회사들의 실적에서는 사업 특성에 따른 명암이 확연히 갈렸다. 바이오의약품 CMO(위탁생산) 전문회사인 비티젠은 3분기 상업화 품목 출하가 이연되면서 매출이 20.9% 감소한 249억원에 그쳤다.
하지만 영업이익은 전년 동기 18억원에서 올 3분기 49억원으로 168.3% 폭증하는 기현상을 보였다. 이는 고마진 품목 중심의 믹스 개선이나 일회성 비용 감소 등 내부 수익성 방어 기제가 강력하게 작동한 것으로 분석된다. 다만 3분기 누적 영업이익(56억원)은 전년 대비 30.3% 감소한 상태여서, 지연된 물량이 출하되는 4분기 이후의 완전한 실적 턴어라운드 여부가 관건이다.
반면, 물류 전문회사 용마로지스는 정반대의 궤적을 그렸다. 기존 화주의 물량 증가와 신규 화주 유치 호조로 매출은 10.8% 증가한 1215억원을 기록하며 외형 확장에 성공했다. 하지만 영업이익은 27억원으로 전년 대비 57.9% 급감했다. 외형은 커졌으나 물류 인프라 투자 비용 증가, 인건비 상승 등 판관비 부담이 가중되면서 수익성이 크게 악화된 것으로 풀이된다. 누적 영업이익 역시 13.6% 감소해 수익성 개선이 시급한 과제로 떠올랐다.
동아제약의 2026년 3분기 성적표는 '성공적인 체질 개선'과 '풀어야 할 과제'를 동시에 보여준다. 본업인 제약/헬스케어 부문에서 일반약(OTC)이라는 새로운 성장 엔진이 본격 가동된 점은 멀티플 상향을 기대하게 만드는 긍정적 요소다.
향후 전사적인 이익 레버리지를 극대화하기 위해서는 물류(용마로지스) 부문의 원가 통제력 회복과 CMO(비티젠) 부문의 정상적인 매출 인식이 맞물려야 할 것으로 전망된다.


| 인기기사 | 더보기 + |
-
1 엘앤씨바이오, 인체 피부 ECM 기반 치료 기술 미국 특허 등록 -
2 SK바이오팜 신해인 부사장 “AI 공동개발로 다음 글로벌 신약 만든다” -
3 단순 대행에서 '생존 동반자'로… 투명성·약가 방어력 앞세운 CSO -
4 지놈앤컴퍼니 홍유석 대표 "기존 ADC 개량으론 한계…신규 타깃으로 미개척 항암시장 공략" -
5 "7일은 짧다" vs "30일 예외 우려"…비대면진료 세부기준 충돌 -
6 [ESMO] BMS, 차세대 ADC 임상 3상 5건 모두 성공 -
7 류충성 우리티엠씨 대표 "투명성·시스템 앞세워 제약 CSO 새 표준 제시" -
8 약국 90% 품은 바로팜, 코스닥 간다…AI·글로벌·제조로 확장 -
9 바이오의약품 개발, 구조 넘어 ‘기능’ 본다…분석 전략도 진화 -
10 아이씨엠 김대원 대표 "ICM-502 기술이전 이후가 더 중요…후속 파이프라인 실사 본격화" 下
| 인터뷰 | 더보기 + |
| PEOPLE | 더보기 + |
| 컬쳐/클래시그널 | 더보기 + |
|
서울시 서초구 서초대로 115 정다운빌딩 4층 TEL : 02-3270-0114 FAX : 02-3270-0189 E-mail : webmaster@yakup.com |
발행일 : 1954. 03. 29 등록일 : 2016. 05. 02 대표이사 : 함태원 발행 · 편집인 : 함태원 등록번호 : 서울,아04071 |
사업자등록번호 : 106-81-10940 통신사업자신고번호 : 제2022-서울서초-2586호 청소년보호책임자 : 이종운
Copyright © Yakup.com All rights reserved.
|
- 김홍식 기자 kimhs423@yakup.com
- 입력 2026.10.27 18:18 수정 2026.10.28 05:27
동아제약(구, 동아쏘시오홀딩스)이 주력 사업인 일반의약품(OTC) 부문의 폭발적인 성장과 물류 계열사의 견고한 물동량 증가에 힘입어 올 3분기 두 자릿수 매출 성장을 일궈냈다. 다만, 계열사별 수익성이 엇갈리며 전사 영업이익 증가폭은 다소 제한적인 모습을 보였다.
27일 발표된 동아제약 연결 기준 실적 요약에 따르면, 2026년 3분기(7~9월) 매출은 전년 동기 대비 12.7% 증가한 4310억원을 기록했다. 같은 기간 영업이익은 351억원으로 전년(333억원) 대비 5.4% 증가했다.
올해 3분기까지의 누적 실적(1~9월) 역시 매출 1조 1944억원(+12.9%), 영업이익 932억원(+13.9%)을 기록하며 흔들림 없는 우상향 기조를 입증했다. 이러한 호실적의 배경에는 그룹의 캐시카우 역할을 하는 헬스케어 전문회사 ‘동아제약’과 물류 전문회사 ‘용마로지스’의 외형 확대가 자리 잡고 있다.
가장 돋보이는 성과를 낸 곳은 핵심 계열사인 동아제약이다. 3분기 매출 2270억원(+13.4%), 영업이익 289억원(+1.4%)을 달성하며 그룹 전체의 성장을 견인했다.
주목할 만한 점은 매출 구조의 다변화다. 오랜 기간 절대적인 비중을 차지했던 박카스 사업부문이 888억원으로 2.5%의 안정적 성장에 머문 반면, 일반의약품(OTC) 사업부문은 전년 동기 대비 무려 27.2% 급증한 726억원의 매출을 올렸다. 건강기능식품(HTC) 부문 역시 482억원(+2.0%)으로 힘을 보탰다.
이는 동아제약이 특정 품목에 대한 의존도를 낮추고, 일반약 시장에서 강력한 브랜드 지배력을 확보하며 포트폴리오 다각화에 성공했음을 시사한다. 누적 매출(6432억원, +16.6%)과 누적 영업이익(797억원, +15.1%) 모두 두 자릿수 성장을 기록하며 완벽한 캐시카우 역할을 수행하고 있다.
자회사들의 실적에서는 사업 특성에 따른 명암이 확연히 갈렸다. 바이오의약품 CMO(위탁생산) 전문회사인 비티젠은 3분기 상업화 품목 출하가 이연되면서 매출이 20.9% 감소한 249억원에 그쳤다.
하지만 영업이익은 전년 동기 18억원에서 올 3분기 49억원으로 168.3% 폭증하는 기현상을 보였다. 이는 고마진 품목 중심의 믹스 개선이나 일회성 비용 감소 등 내부 수익성 방어 기제가 강력하게 작동한 것으로 분석된다. 다만 3분기 누적 영업이익(56억원)은 전년 대비 30.3% 감소한 상태여서, 지연된 물량이 출하되는 4분기 이후의 완전한 실적 턴어라운드 여부가 관건이다.
반면, 물류 전문회사 용마로지스는 정반대의 궤적을 그렸다. 기존 화주의 물량 증가와 신규 화주 유치 호조로 매출은 10.8% 증가한 1215억원을 기록하며 외형 확장에 성공했다. 하지만 영업이익은 27억원으로 전년 대비 57.9% 급감했다. 외형은 커졌으나 물류 인프라 투자 비용 증가, 인건비 상승 등 판관비 부담이 가중되면서 수익성이 크게 악화된 것으로 풀이된다. 누적 영업이익 역시 13.6% 감소해 수익성 개선이 시급한 과제로 떠올랐다.
동아제약의 2026년 3분기 성적표는 '성공적인 체질 개선'과 '풀어야 할 과제'를 동시에 보여준다. 본업인 제약/헬스케어 부문에서 일반약(OTC)이라는 새로운 성장 엔진이 본격 가동된 점은 멀티플 상향을 기대하게 만드는 긍정적 요소다.
향후 전사적인 이익 레버리지를 극대화하기 위해서는 물류(용마로지스) 부문의 원가 통제력 회복과 CMO(비티젠) 부문의 정상적인 매출 인식이 맞물려야 할 것으로 전망된다.
무단 전재·복사·배포 등을 금지합니다.